Penzijní výpis za leden 2026 ke kontrole: částka zůstává beze změny – v čem je problém
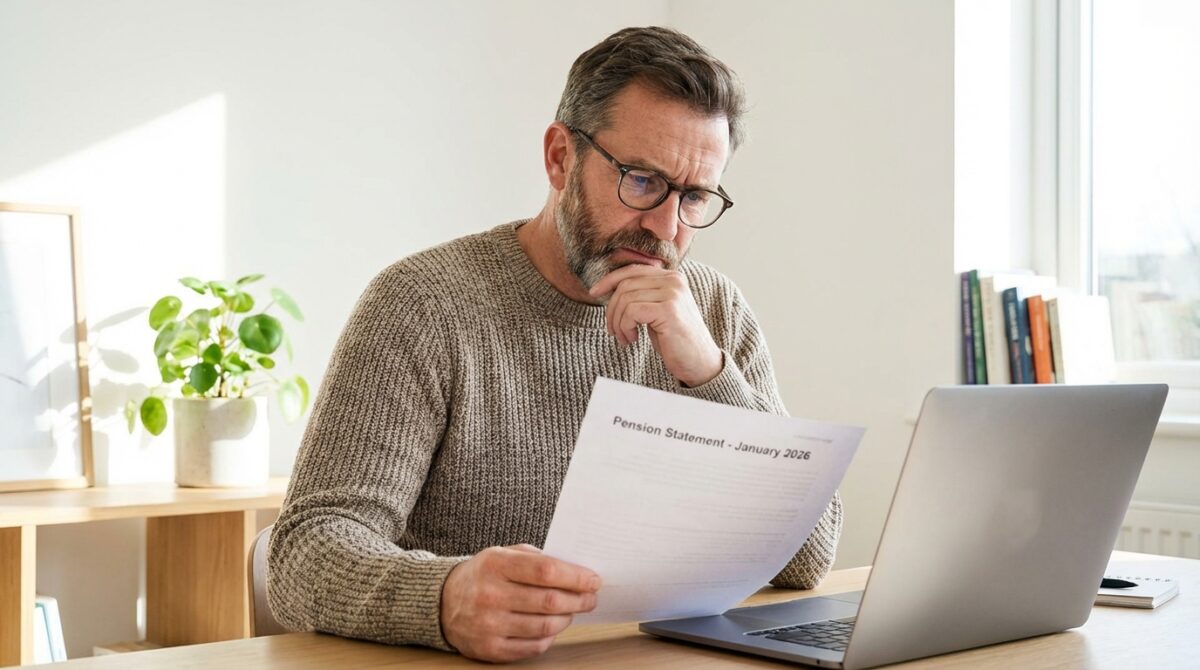
Leden 2026 přináší desítkám tisíc důchodců i aktivních spořitelů na penzi zvláštní moment – přichází první penzijní výpis nového roku. Mnohé z nich ale čeká nemilé překvapení: částka na výpisu zůstává beze změny, přestože očekávali přirozené navýšení. Co se vlastně děje? Jde o chybu systému, nebo se změnilo něco v pravidlech? A co by to mohlo znamenat pro vaše finanční plány v důchodu nebo během spoření?
Co vlastně penzijní výpis za leden 2026 říká
Penzijní výpis je klíčovým dokumentem, který shrnuje aktuální stav vašeho spoření nebo výplaty důchodu. Kontrola tohoto výpisu by měla být stejně samozřejmá jako kontrola bankovního účtu. Přesto řada lidí tento dokument odloží stranou s tím, že „stejně se nic nemění”.
Právě v lednu 2026 se však začínají projevovat důsledky legislativních změn z předchozího roku. Výpis za tento měsíc by měl obsahovat informace o vašem aktuálním nároku, naspořené částce v případě penzijního připojištění nebo doplňkového penzijního spoření, a u důchodců samotnou výši měsíčního důchodu.
Pokud jste si všimli, že se částka nemění oproti prosinci 2025, není to vždy chyba. Důvody mohou být různé – od zrušení některých příspěvků až po změny v platbě zaměstnavatele. Ale co když problém tkví jinde?
Kdo dostal výpis beze změny a proč
V mnoha případech se stává, že výpis vypadá identicky jako v předchozím měsíci. Příspěvek zaměstnavatele nebo státu zůstal stejný, žádná valorizace neproběhla, a tak se čísla nemění. To však neznamená, že byste měli kontrolu přeskočit.
Některé penzijní společnosti hlásí, že právě od ledna 2026 se projevují změny v odvodech na sociální zabezpečení. To má vliv zejména na zaměstnance a jejich zaměstnavatele, kteří odvádějí příspěvky do systému. Pokud se změnila odvodová zátěž, mohlo dojít k přesunu prostředků nebo k dočasnému zmrazení růstu.
Proč se částka na výpisu nezměnila – nejčastější příčiny
Existuje hned několik důvodů, proč vaše penzijní částka v lednu 2026 zůstala beze změny. Některé souvisí s technickými procesy, jiné s legislativními kroky nebo vašimi osobními okolnostmi.
První důvod: Zaměstnavatel nezaslal včas odvody za prosinec. Pokud pracujete a přispívá vám firma na penzijní spoření, může dojít k prodlevě v evidenci plateb. To se pak projeví až v dalším výpisu.
Druhý důvod: Přiznání starobního důchodu po červenci 2024. Od tohoto data již nemají lidé s přiznaným starobním důchodem nárok na státní příspěvek v penzijním připojištění či doplňkovém penzijním spoření. Pokud jste právě do této kategorie spadli, vaše celková částka přestane růst tak rychle, jak byli zvyklí lidé před touto změnou.
Třetí důvod: Změna příspěvku či jeho přerušení. Možná jste si sami snížili měsíční vklad, nebo jste aktivovali takzvanou konzervaci smlouvy – tedy přerušení placení. V takovém případě se logicky částka nemění, protože nepřibývají nové vklady.
Vliv změn v penzijním spoření platných od roku 2024
Od července 2024 došlo k několika zásadním úpravám pravidel. Právě tyto změny mohou být klíčem k pochopení, proč se ve vašem penzijním výpisu nic nezměnilo. Zvýšení státního příspěvku na maximum 340 Kč měsíčně zní skvěle, ale pozor – lidé s přiznaným starobním důchodem na tuto podporu už nemají nárok.
To znamená konkrétně: pokud jste odešli do důchodu například v srpnu 2024, od té doby již stát nepřispívá ani korunu navíc na vaše penzijní připojištění. Váš výpis pak bude odrážet pouze to, co si sami uložíte, plus zhodnocení prostředků v rámci fondu. Někteří lidé si této změny všimli až nyní, na začátku roku 2026, a považují to za problém, přestože jde o zákonnou úpravu.
Další novinkou je prodloužení minimální doby spoření na 10 let u smluv uzavřených po 1. lednu 2024. To ovlivňuje především mladé klienty, kteří teprve začínají, ale může vyvolat otázky i u těch, kdo si chtějí ověřit podmínky stávající smlouvy. Spousta lidí si mylně myslí, že změna se týká i starších smluv – což není pravda.
Co dělat, když výpis vypadá podezřele
Pokud vám něco na výpisu nesedí, je na místě jednat rychle. Finanční správa a penzijní společnosti sice pracují s přesnými daty, ale chyby se stávají. Někdy jde o technický problém, jindy o nedoručený pokyn od zaměstnavatele.
První krok: kontaktujte svou penzijní společnost. Využijte klientský portál, telefonní linku nebo osobní návštěvu pobočky. Jasně popište, co vám na výpisu chybí nebo co vás znepokojuje. Připravte si číslo smlouvy, datum posledního vkladu a ideálně i předchozí výpisy ke srovnání.
Druhý krok: ověřte si, zda zaměstnavatel skutečně odvedl příspěvek. Mnohé firmy mají automatický systém, ale někdy dojde k prodlevě kvůli účetní uzávěrce na konci roku. Zeptejte se personálního oddělení nebo mzdové účetní.
Třetí krok: zkontrolujte svůj osobní příspěvek. Pokud jste si v prosinci z jakéhokoli důvodu nechali jít platbu mimo termín, může se to projevit až nyní. Stejně tak, pokud jste změnili bankovní účet a zapomněli aktualizovat trvalý příkaz.
Nejčastější chyby, které lidé při kontrole dělají
Mnozí čeští spoříci dělají tyto typické chyby při kontrole penzijního výpisu:
- Zaměňují si výši příspěvku s celkovou naspořenou částkou – výpis obsahuje oboje, je důležité rozlišovat mezi aktuálním vkladem a zůstatkem na účtu.
- Očekávají valorizaci každý měsíc – valorizace (tedy navýšení důchodů) probíhá typicky jednou ročně, obvykle k lednu. Ne každý měsíc se tedy částka musí změnit.
- Nevšímají si změn v legislativě – jak už bylo řečeno, změny z roku 2024 mohou mít dopad i v roce 2026, zejména pokud jste odešli do důchodu nebo změnili životní situaci.
- Nechávají si výpisy ležet nepřečtené – pravidelná kontrola je základ. Pokud zjistíte chybu až po roce, může být obtížnější ji řešit.
Jak změny v odvodech ovlivňují penzijní systém
Odvody na sociální zabezpečení jsou základem celého důchodového systému. V lednu 2026 se podle některých odborníků projevuje kumulovaný efekt zvýšení odvodové zátěže, které začalo již v roce 2025. Konkrétně šlo o třetí zvýšení v řadě, které přineslo navýšení o 715 korun měsíčně, tedy 8 580 korun ročně na zaměstnance.
Toto zvýšení má dopad na státní rozpočet i na samotné zaměstnance a zaměstnavatele. Pro státní systém to znamená vyšší příjmy, které by měly zajistit stabilitu penzí v budoucnu. Pro lidi v produktivním věku to ale znamená menší čistou mzdu a někdy i menší prostor na dobrovolné spoření.
Pokud si člověk do konce roku 2025 zvykl na určitou výši svého příspěvku do penzijního fondu, může se stát, že právě kvůli zvýšení odvodů si nemůže dovolit stejnou částku jako dříve. To se pak projeví ve výpisu za leden 2026 – částka sice není nižší, ale není ani vyšší, protože došlo k přesunu peněz jinam.
Změna paušálních záloh a jejich vliv na OSVČ
Od 1. ledna 2026 se mění výše paušálních záloh v prvním pásmu pro osoby samostatně výdělečně činné (OSVČ). Druhé a třetí pásmo zůstává beze změny. Tato úprava má dopad zejména na drobné podnikatele, kteří si tímto způsobem hradí sociální a zdravotní pojištění.
Pro mnohé OSVČ to znamená vyšší měsíční platbu, což může vést k tomu, že si raději sníží nebo dočasně pozastaví příspěvek do penzijního připojištění. Právě tady se skrývá jedna z příčin, proč se některým lidem nezdá růst částka na výpisu – prostě si už nemůžou dovolit přispívat tolik jako dřív.
Jaké další změny v penzijním systému lze očekávat
Rok 2026 je teprve na začátku a experti už mluví o dalších úpravách systému. Ministerstvo práce a sociálních věcí pravidelně hodnotí dopady reforem a připravuje nové kroky. Jednou z diskutovaných oblastí je například prodloužení věku odchodu do důchodu nebo další úprava státního příspěvku.
V diskuzi je rovněž otázka zhodnocení prostředků v účastnických fondech doplňkového penzijního spoření. Některé fondy v posledních letech nabízejí zajímavé výnosy, které mohou kompenzovat ztrátu státního příspěvku u lidí s přiznaným důchodem. To znamená, že i když stát už nepřispívá, celková hodnota fondu může růst díky úspěšnému investování.
Další oblastí pozornosti je daňový odpočet. Od ledna 2024 platí společný limit 48 000 Kč ročně pro penzijní spoření a životní pojištění. Tento systém je stále relativně nový a mnozí na něj ještě nepřešli. Pokud tedy dosud nevyužíváte plný daňový odpočet, možná přicházíte ročně o tisíce korun.
Optimální výše příspěvku pro rok 2026
Odborníci doporučují od července 2024 optimální měsíční příspěvek 5 700 Kč. Při sazbě daně 15 % to představuje maximální roční úsporu na dani 7 200 Kč. Pokud k tomu připočtete státní příspěvek 340 Kč měsíčně (tedy 4 080 Kč ročně), celkové zvýhodnění dosahuje přes 11 000 Kč ročně.
Samozřejmě ne každý si může dovolit přispívat takovou částku. Pro někoho je realističtější začít třeba s 1 700 Kč měsíčně, což je právě hranice pro maximální státní příspěvek. Důležité je najít vlastní komfortní úroveň a pravidelně ji přehodnocovat podle finanční situace.
Praktické kroky pro zlepšení vaší penzijní situace
Pokud zjistíte, že váš výpis není takový, jaký byste očekávali, máte několik možností, jak situaci zlepšit. Nemusíte se smířit se stagnací nebo dokonce poklesem naspořené částky. Zde jsou konkrétní kroky:
- Navyšte si měsíční příspěvek – změnu můžete provést snadno online přes klientský portál, například Moje NN nebo jiné portály penzijních společností. Změna je účinná od následujícího měsíce a lze ji provádět opakovaně zdarma.
- Využijte příspěvek zaměstnavatele naplno – pokud váš zaměstnavatel nabízí příspěvek na penzijní spoření, ujistěte se, že čerpáte maximum. Někteří zaměstnavatelé přispívají až několik tisíc ročně navíc, což je de facto zadarmo získaný bonus.
- Zhodnoťte změnu fondu – u doplňkového penzijního spoření můžete volit mezi různými účastnickými fondy s různou mírou rizika. Pokud jste v konzervativním fondu a blíží se vám důchod za 10–15 let, možná zvažte dynamičtější variantu pro vyšší potenciální výnos.
- Zjistěte si přesný stav na úřadu práce – pokud máte pocit, že je někde chyba v evidenci příjmů nebo odvodů, nebojte se obrátit přímo na příslušnou instituci. Může jít o pouhou administrativní chybu, kterou lze rychle napravit.
- Poraďte se s finančním poradcem – profesionální pohled na vaši situaci může odhalit možnosti, které byste sami neobjevili. Někdy stačí drobná úprava strategie a výsledek je o řád lepší.
Všechny tyto kroky mohou zabránit tomu, aby vaše penzijní částka zůstala napořád stejná nebo dokonce klesla v reálné hodnotě kvůli inflaci. Aktivní přístup se vyplácí – doslova.
Kdy se obrátit na právní pomoc nebo instituci
Někdy přestane stačit kontrola výpisů a e-maily na penzijní společnost. Pokud narazíte na závažnější problém – například neoprávněné snížení příspěvku, chybějící platby od zaměstnavatele nebo nesprávné posouzení nároku – možná budete potřebovat právní podporu.
Advokátní kanceláře specializující se na sociální právo mohou pomoci nejen s řešením sporů ohledně penzí, ale i s optimalizací celého systému spoření na důchod. Právník vám pomůže prověřit smlouvy, porozumět změnám v legislativě a v případě potřeby zastoupit vaše zájmy v jednání s institucemi.
Stejně tak můžete kontaktovat Ministerstvo práce a sociálních věcí nebo příslušný úřad práce. Tyto instituce mají povinnost poskytovat informace a vysvětlovat změny v systému. Neváhejte se ptát, pokud vám něco není jasné – jde o vaši budoucnost a vaše peníze.
Jak poznat, že je problém vážný a vyžaduje intervenci
Ne každá změna ve výpisu znamená krizovou situaci. Existují ale varovné signály, které byste neměli ignorovat:
- Opakované chybějící platby – pokud vám třikrát po sobě chybí příspěvek zaměstnavatele nebo státu, jde o vážný problém, který může poukazovat na systémovou chybu.
- Neohlášené změny podmínek – penzijní společnost musí včas informovat o úpravách smlouvy. Pokud se najednou změní výše zhodnocení nebo poplatky bez předchozího upozornění, máte právo se bránit.
- Nedostupnost informací – pokud vám nikdo nedokáže vysvětlit, proč se částka nezměnila, nebo vám poskytují protichůdné informace, je čas eskalovat záležitost výše.
- Podezření na zneužití – v ojedinělých případech může dojít i k podvodné manipulaci s účtem. Pokud máte podezření, okamžitě kontaktujte policii a penzijní společnost.
Pamatujte: váš penzijní účet je vaše dlouhodobá investice. Zasloužíte si transparentnost, profesionální přístup a jasné odpovědi na všechny otázky.
Ahoj! Jsem Jan a vítám vás na mém blogu. Když zrovna nepíšu, najdete mě na horách s foťákem v ruce nebo v kuchyni, kde experimentuji s asijskou kuchyní. Miluju staré československé filmy, jazz a dobré víno z Moravy. Občas hraju šachy online (průměrně, přiznávám) a sbírám vinylové desky. Žiju v Praze, ale srdce mám v jižních Čechách, kde jsem vyrůstal. Rád poznávám nové lidi a jejich příběhy.
 Chcete, abych k těmto titulům vytvořil i krátké úderné popisky (meta description) pro zvýšení prokliku?
 Pozor u bankomatu: pokud se vám klávesnice zdá neobvyklá, udělejte před vložením karty tento test
- WhatsApp 2026: nová „neviditelná“ funkce vám umožní číst zprávy, aniž by o tom kdokoli věděl
- Kousne vás kočka občas jemně při mazlení? Není to agresivita, ale ten největší důkaz lásky
- Proč musí někteří lidé nechat nohy koukat zpod peřiny? Lékaři spánkové medicíny mají jasno
- Proč psi jedí trávu? Věda konečně vyvrátila starý mýtus o „bolesti žaludku“

Comments
Leave a comment